부자들의 Buy, Borrow and Die 전략, 이제 $5조 시장이 되었다
부자들의 절세 방법을 이야기할 때 자주 등장하는 말이 있다.
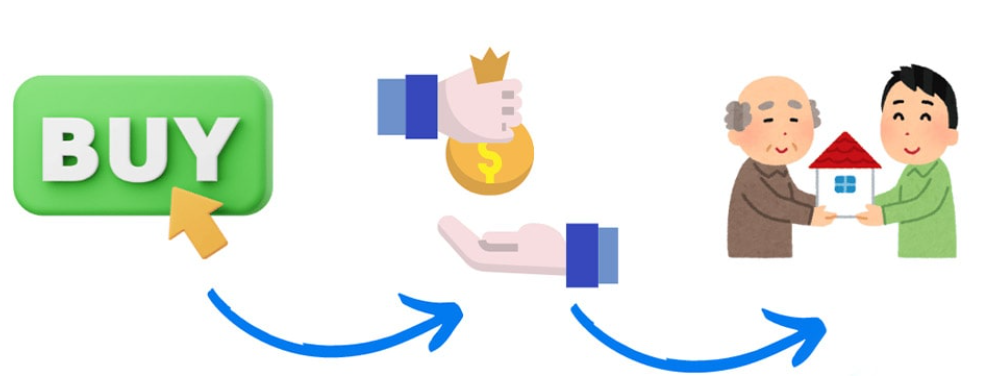
“Buy, Borrow and Die.”
자산을 사고(Buy),
그 자산을 팔지 않고 담보로 돈을 빌리고(Borrow),
평생 보유하다가 사망할 때 자녀에게 넘기는(Die) 전략이다.
예를 들어 어떤 사람이 오래전에 $100만에 산 주식이 지금 $1,000만이 되었다고 해보자.
집을 사기 위해 $200만이 필요하다.
주식 $200만어치를 팔면 주식의 가격 상승분에 대해 양도차익세가 발생할 수 있다.
하지만 주식을 팔지 않고 담보로 맡겨 은행에서 $200만을 빌린다면, 그 시점에는 주식을 판 것이 아니기 때문에 주식의 이익을 실현한 것으로 보지 않는다.
대신 은행에 대출이자를 지급한다.
그래서 부자들은 이런 계산을 한다.
“세금을 내고 주식을 팔 것인가?”
아니면
“주식은 계속 보유하면서 이자를 내고 돈을 빌릴 것인가?”
특히 본인 회사 주식을 많이 가진 창업자라면 또 다른 이유도 있다.
주식을 많이 팔면 회사에 대한 의결권이 줄어들 수 있기 때문이다.
왜 마지막에 Die가 붙을까?
미국 세법에서는 상속받은 재산의 취득가액이 일반적으로 사망 당시의 시가로 조정된다.
이를 Step-Up in Basis라고 한다.
예를 들어 부모가 $100만에 산 주식이 사망 당시 $1,000만이라면 자녀가 상속받은 주식의 취득가액은 일반적으로 $1,000만이 될 수 있다.
부모가 살아 있는 동안 발생한 $900만의 미실현 상승분이 자녀가 나중에 주식을 팔 때 그대로 양도차익으로 계산되는 것은 아니다.
그래서 자산을 평생 팔지 않고 보유하다가 상속하는 전략이 가능해진다.
그리고 2026년에는 연방 상속·증여세 면제한도가 개인당 $1,500만이다.
즉 평생 증여한 금액과 사망 당시 과세대상 재산 등을 합산해도 이 한도 안에 있다면 일반적으로 연방 상속세를 내지 않을 수 있다.
부부라면 일정한 요건을 충족할 경우 두 사람의 면제한도를 합쳐 사실상 최대 $3,000만까지 활용할 수 있는 경우도 있다.
그래서 대부분의 일반 가정은 연방 상속세를 실제로 낼 가능성이 높지 않다.
이제 억만장자들만 사용하는 방법도 아니다
예전에는 이런 주식담보대출이 억만장자나 초고액 자산가를 위한 개인금융 서비스에 가까웠다.
그런데 최근에는 상황이 달라지고 있다.
Deloitte가 57개 대형 개인금융기관과 대출기관을 조사한 결과, 주식과 채권 등을 담보로 제공되는 신용한도 규모가 약 $5.4조에 달했다.
평균 담보 인정비율은 약 50%였고, 대출금리는 평균적으로 기준금리보다 약 1%포인트 높은 수준이었다.
이제 일부 증권회사에서는 수십만 달러 수준의 투자자산을 가진 고객도 이런 주식담보 신용한도를 이용할 수 있다.
말 그대로 억만장자들의 금융전략이 일반 자산가들에게까지 내려오고 있는 것이다.
하지만 공짜 돈은 아니다
이 전략을 보면 이런 생각이 들 수 있다.
“주식을 팔지 않고 세금도 안 내고 그냥 돈을 빌리면 되는 것 아닌가?”
가장 큰 문제는 주가 하락이다.
예를 들어 $100만의 주식을 담보로 $50만을 빌렸다고 해보자.
처음 담보 인정비율은 50%다.
그런데 주식시장이 폭락해서 담보가치가 $70만으로 떨어졌다.
빚은 여전히 $50만이다.
이제 담보 인정비율은 약 71%로 올라간다.
은행 입장에서는 훨씬 위험한 대출이 된다.
은행은 추가 담보를 요구하거나 대출금 일부를 갚으라고 할 수 있다.
돈을 마련하지 못하면 담보로 잡은 주식을 강제로 팔 수도 있다.
가장 주식을 팔고 싶지 않은 폭락 시기에 강제매각되는 상황이 생길 수 있는 것이다.
대출금리도 변할 수 있다.
주식이 매년 10%씩 오르고 대출이자가 5~6%라면 매력적으로 보일 수 있다.
하지만 주식은 30% 떨어지고 대출금리는 올라간다면 완전히 다른 이야기가 된다.
또 대출이자를 무조건 세금공제 받을 수 있는 것도 아니다.
생활비나 개인적인 목적으로 빌린 돈의 이자는 일반적으로 개인이자로 취급돼 공제되지 않는다.
반대로 대출금을 투자목적으로 사용했다면 투자이자 공제 규정을 따로 검토할 수 있다.
Buy, Borrow and Die의 핵심은 세금만이 아니다
이 전략의 진짜 핵심은 좋은 자산을 팔지 않고 계속 보유하면서 필요한 현금만 빌려 사용하는 것이다.
주식이 계속 상승하면 자산은 불어나고,
매각하지 않았기 때문에 양도차익에 대한 세금도 계속 뒤로 미뤄진다.
그리고 사망할 때까지 보유한 자산에는 현행 세법상 일반적으로 상속 시 취득가액 조정이 적용될 수 있다.
그래서 Buy, Borrow and Die라는 이름이 붙었다.
하지만 모든 사람에게 좋은 전략은 아니다.
대출에는 이자가 있고,
주식에는 하락 위험이 있고,
담보가치가 떨어지면 강제매각 위험도 있다.
그래도 한 가지는 분명하다.
과거 일부 억만장자들의 금융기법으로만 보였던 주식담보대출이 이제 훨씬 넓은 투자자층으로 확산되고 있다.
부자들은 단순히 무엇을 살지만 고민하지 않는다.
자산을 언제 팔 것인지,
아예 팔지 않을 것인지,
그리고 그 자산을 이용해 어떻게 현금을 만들어낼 것인지까지 함께 생각한다.
그 차이가 자산관리와 세금계획에서 생각보다 큰 차이를 만들 수 있다.
Note: This article is intended for informational purposes only and does not constitute tax or investment advice. For personalized guidance, please consult a tax professional.
참고: 본 글은 일반적인 정보 제공을 목적으로 하며, 세무나 투자 상담으로 해석되어서는 안 됩니다. 구체적인 세무나 투자 관련 사항은 반드시 자격을 갖춘 세무나 투자 전문가와 상담하시기 바랍니다.