결혼과 이혼 그리고 세무보고
우리의 인생이 항상 생각한 방향으로 흘러가는 것은 아니다.
결혼도 마찬가지다.
결혼을 시작하고 유지하려면 두 사람의 노력과 선택이 필요하다.
하지만 한 사람이 더 이상 그 관계를 이어가고 싶지 않다고 결정하면, 다른 한 사람이 아무리 노력해도 결혼생활을 계속 유지하기 어려울 수 있다.
2025년 세금보고를 진행하면서 이혼 소송 중이거나, 올해 초 이혼이 최종 확정된 고객분들이 여러 분 계셨다.
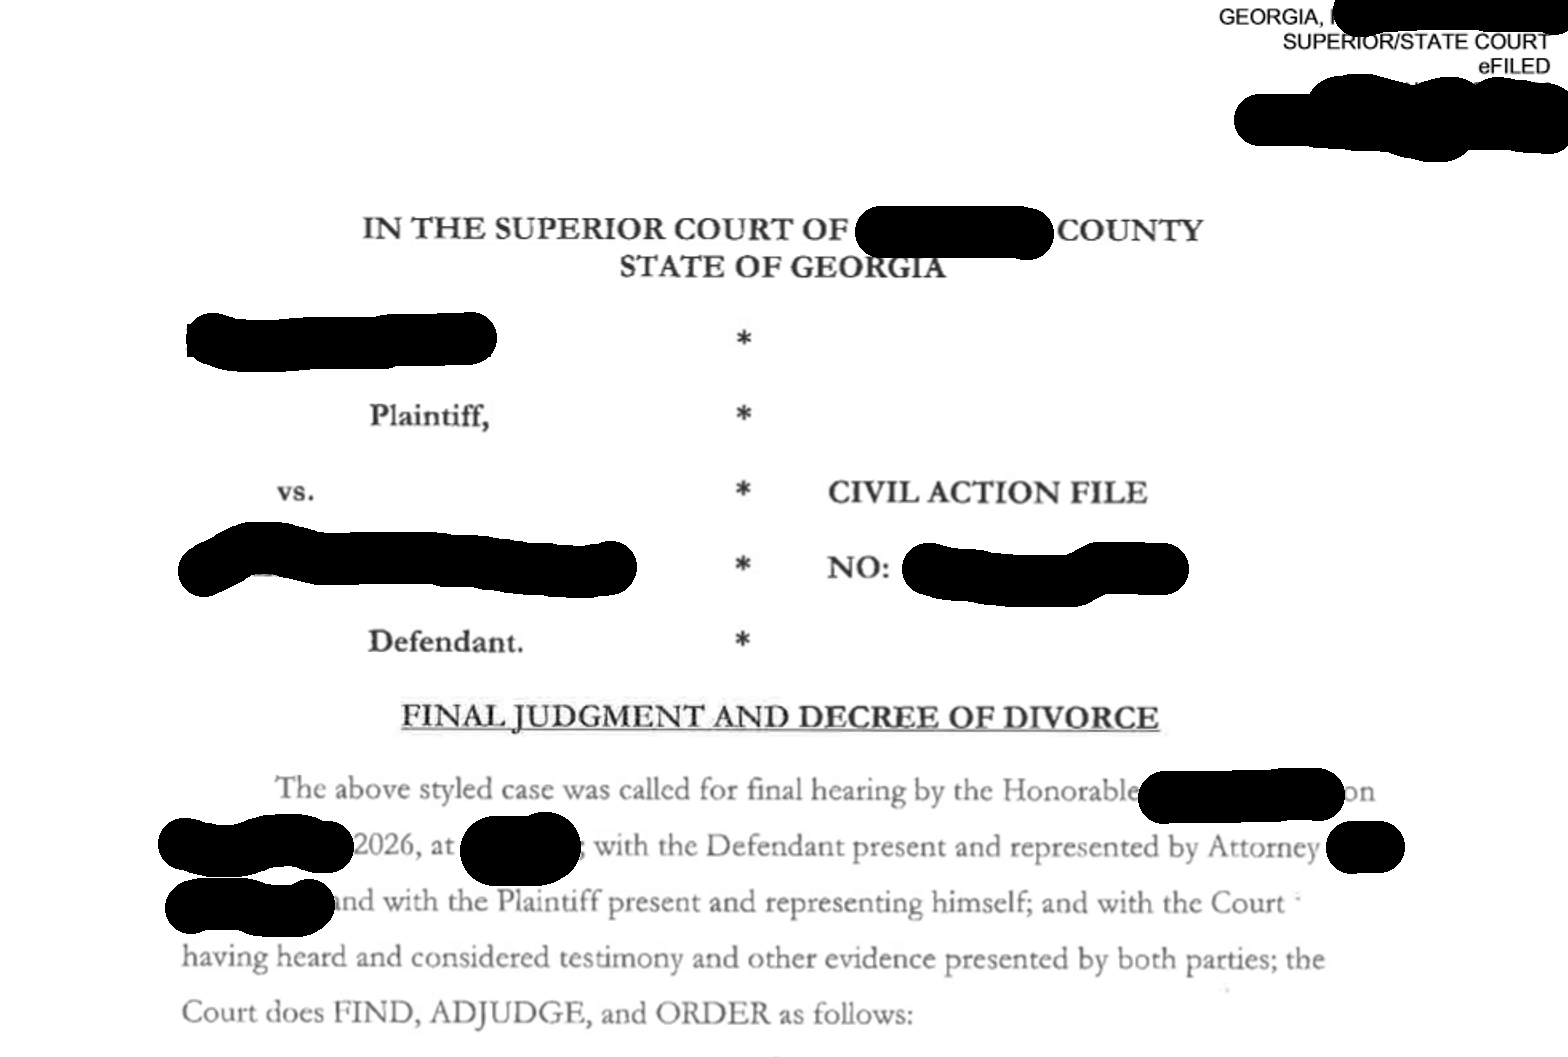
그중 한 부부는 2025년 초부터 별거를 시작했고, 아내분이 자녀를 부양하고 있었다. 이혼 판결은 2026년 초에 최종 확정됐다.
문제는 부부가 공동으로 운영하던 비즈니스도 있었다는 점이다. 비즈니스 정리가 늦어지면서 마지막 Schedule K-1을 받을 때까지 2025년 개인 세금보고도 연장할 수밖에 없었다.
최근 비즈니스 정리가 마무리되면서, 드디어 2025년 개인 세금보고도 함께 마무리할 수 있었다.
이혼은 2026년에 했는데 2025년 Filing Status는?
IRS는 일반적으로 그해 12월 31일 현재의 혼인상태를 기준으로 Filing Status를 결정한다.
따라서 이혼 판결이 2026년에 최종 확정됐다면 2025년 12월 31일에는 법적으로 아직 Married 상태였다.
그렇다고 무조건 Married Filing Jointly나 Married Filing Separately만 가능한 것은 아니다.
일정한 조건을 충족하면 법적으로 결혼한 상태라도 세법상 “considered unmarried”로 보고 Head of Household로 신고할 수 있다.
대표적인 조건은 다음과 같다.
배우자가 2025년 마지막 6개월 동안 본인의 집에서 함께 살지 않았고,
본인이 집 유지비의 절반을 초과해 부담했으며,
자녀가 그 집을 1년의 절반을 초과해 주된 거주지로 사용했고,
배우자와 별도로 세금보고를 하는 경우다.
이 고객은 2025년 마지막 6개월 동안 남편과 함께 살지 않았고, 자녀들이 본인과 함께 살았으며, 집 유지비도 주로 본인이 부담했다.
따라서 다른 요건까지 충족한다면 2025년에는 아내는 Head of Household, 남편은 Married Filing Separately로 신고할 수 있다.
자녀를 누가 Claim할지도 중요하다
같은 자녀를 두 부모가 같은 해에 중복해서 claim할 수는 없다.
일반적으로 자녀가 더 많은 밤을 함께 보낸 부모가 Custodial Parent가 된다.
이 사례에서는 자녀들이 어머니와 더 오래 살았기 때문에 일반적으로 어머니가 Custodial Parent가 된다.
그래서 세금보고 전에 남편에게도 2025년 자녀는 어머니 쪽에서 claim할 예정이니 중복해서 claim하지 않도록 미리 알려줬다.
같은 자녀를 두 사람이 동시에 claim하면 전자신고가 거절되거나 IRS에서 추가 자료를 요구할 수 있다.
이혼한 해의 세금보고는 날짜 하나로 끝나지 않는다
예를 들어 2026년 2월에 이혼이 확정됐다고 해도 2025년 세금보고를 Single로 할 수 있는 것은 아니다.
2025년 12월 31일에는 아직 Married 상태였기 때문이다.
그리고 Head of Household가 가능한지는 단순히 별거했다는 사실만으로 결정되지 않는다.
배우자가 마지막 6개월 동안 집에서 함께 살았는지,
누가 집 유지비를 더 많이 부담했는지,
자녀가 누구와 더 오래 살았는지,
자녀 관련 세금혜택을 누가 claim할 것인지까지 함께 봐야 한다.
이혼이나 별거가 있는 해에는 Filing Status 하나만 바뀌는 것이 아니다.
Standard Deduction, 세율, 자녀 관련 Credit 등 여러 세금혜택이 달라질 수 있다.
그래서 이혼이 언제 끝났는지만 볼 것이 아니라 그해 실제로 누구와 어디에서 살았는지까지 함께 확인하는 것이 중요하다.
Note: This article is intended for informational purposes only and does not constitute tax or investment advice. For personalized guidance, please consult a tax professional.
참고: 본 글은 일반적인 정보 제공을 목적으로 하며, 세무나 투자 상담으로 해석되어서는 안 됩니다. 구체적인 세무나 투자 관련 사항은 반드시 자격을 갖춘 세무나 투자 전문가와 상담하시기 바랍니다.